
【未來新聞網/財經中心報導】
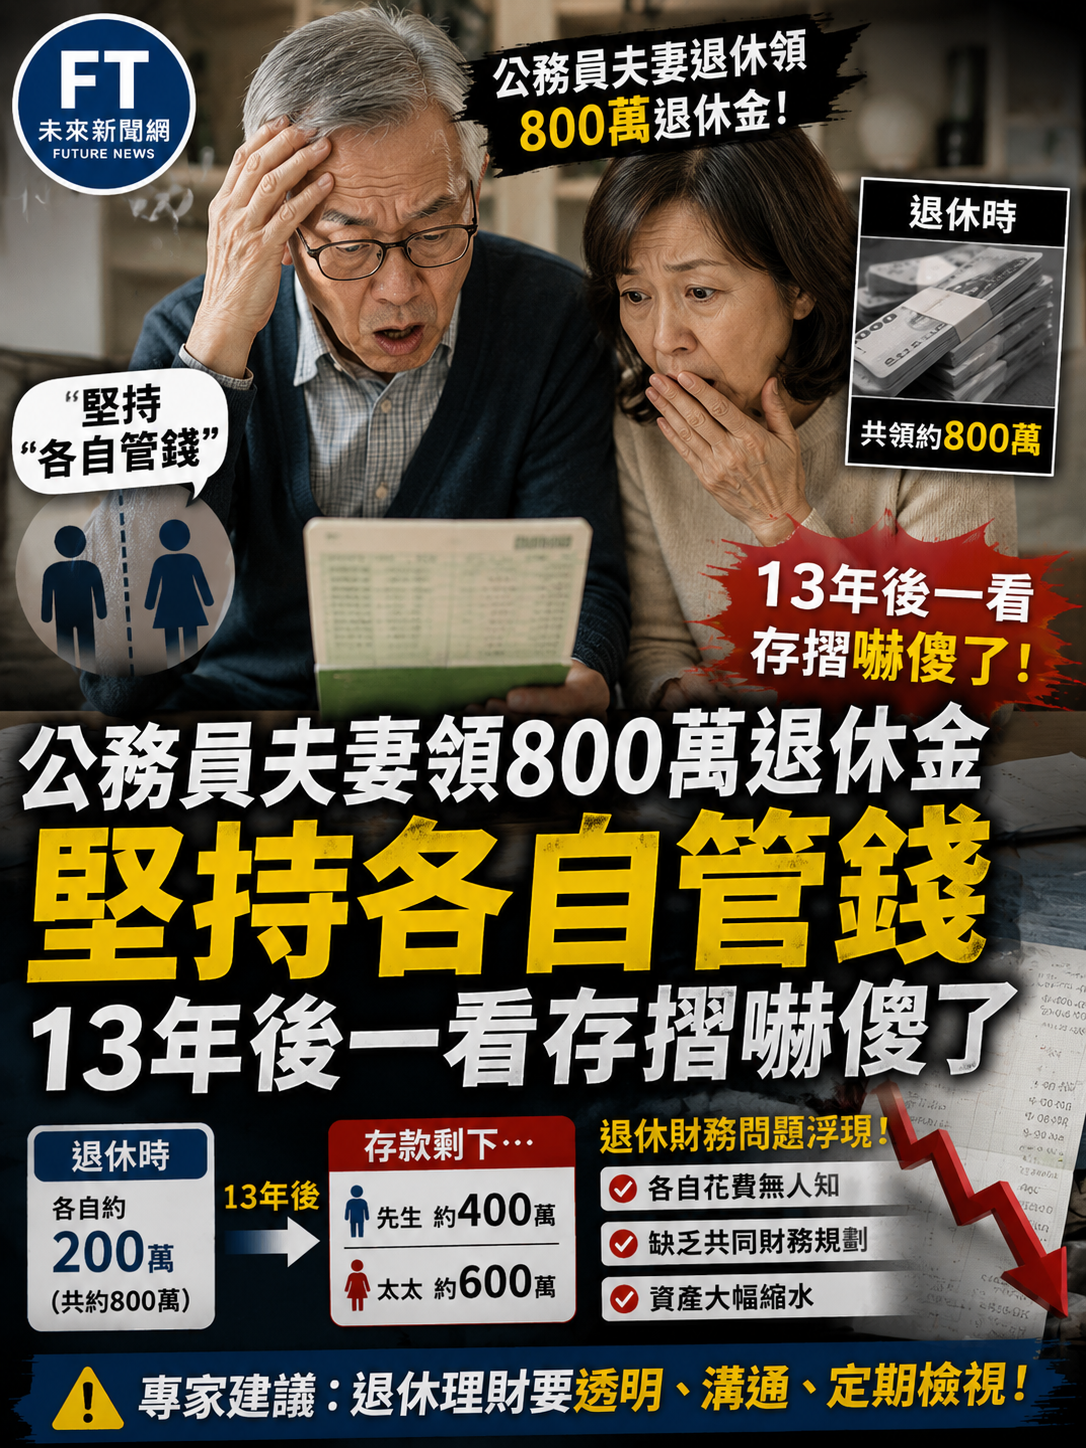
退休後財務如何規劃,是許多家庭面臨的重要課題。一對日本公務員夫妻退休時共領取約4,000萬日圓(約新台幣800萬元)退休金,婚後多年始終採取「各自管理財務」的方式,彼此鮮少過問對方收支。然而,13年後因房屋整修費用分攤問題首次攤開存摺,才驚覺雙方資產已大幅縮水,不僅退休金消耗速度超出預期,也讓多年來隱藏的財務問題一次浮現。
根據日本媒體報導,這對夫妻皆曾任職公務體系,退休時共領取約4,000萬日圓退休金,其中一半提前清償房貸,剩餘約2,000萬日圓則平均分配,各自管理約1,000萬日圓(約新台幣200萬元)作為退休生活資金,並維持婚後數十年來「收入各自保管、共同支出平均分攤」的生活模式。
退休後,夫妻兩人仍保持各自的生活步調。丈夫熱衷高爾夫等休閒活動,妻子則經常與朋友旅行、泡溫泉,雖然每月仍有年金收入支應基本生活,但兩人並未因退休而調整消費習慣,娛樂、旅遊及對子女、孫子的支援支出持續增加,導致存款逐年減少。
直到退休13年後,因住宅外牆及屋頂老化,需要約250萬日圓的整修費用,夫妻開始討論如何分擔支出。雙方因付款比例產生歧見,決定首次公開各自財務狀況,卻發現丈夫存款已降至約400萬日圓,妻子也僅剩約600萬日圓,與退休初期相比大幅縮水,兩人因此意識到,即使退休金看似充裕,若缺乏整體財務規劃,仍可能面臨資產快速流失的風險。
財經專家分析,夫妻分開管理財務並非不可行,在雙方都有穩定收入時,也能保有一定自主性。然而,退休後收入來源轉為退休金與年金,若仍沿用在職時期的消費模式,又缺乏共同檢視資產、預估未來支出的機制,容易低估醫療、住宅維修、物價上漲及長壽風險,最終造成退休資金不足。
專家建議,退休家庭應建立定期檢視財務制度,至少每年共同盤點資產、負債及現金流,並針對重大支出、醫療準備、住宅維護及長照需求預留預算。此外,夫妻即使維持各自管理帳戶,也應建立共同財務目標與緊急預備金,避免因資訊不透明,在面臨重大支出時產生衝突。
隨著全球人口高齡化,退休理財已成為各國共同面臨的課題。專家指出,退休金的多寡固然重要,但更關鍵的是建立符合退休生活的消費習慣與資產管理策略。唯有定期檢視家庭財務、適時調整支出結構,才能降低退休後的財務風險,確保晚年生活維持穩定與品質。